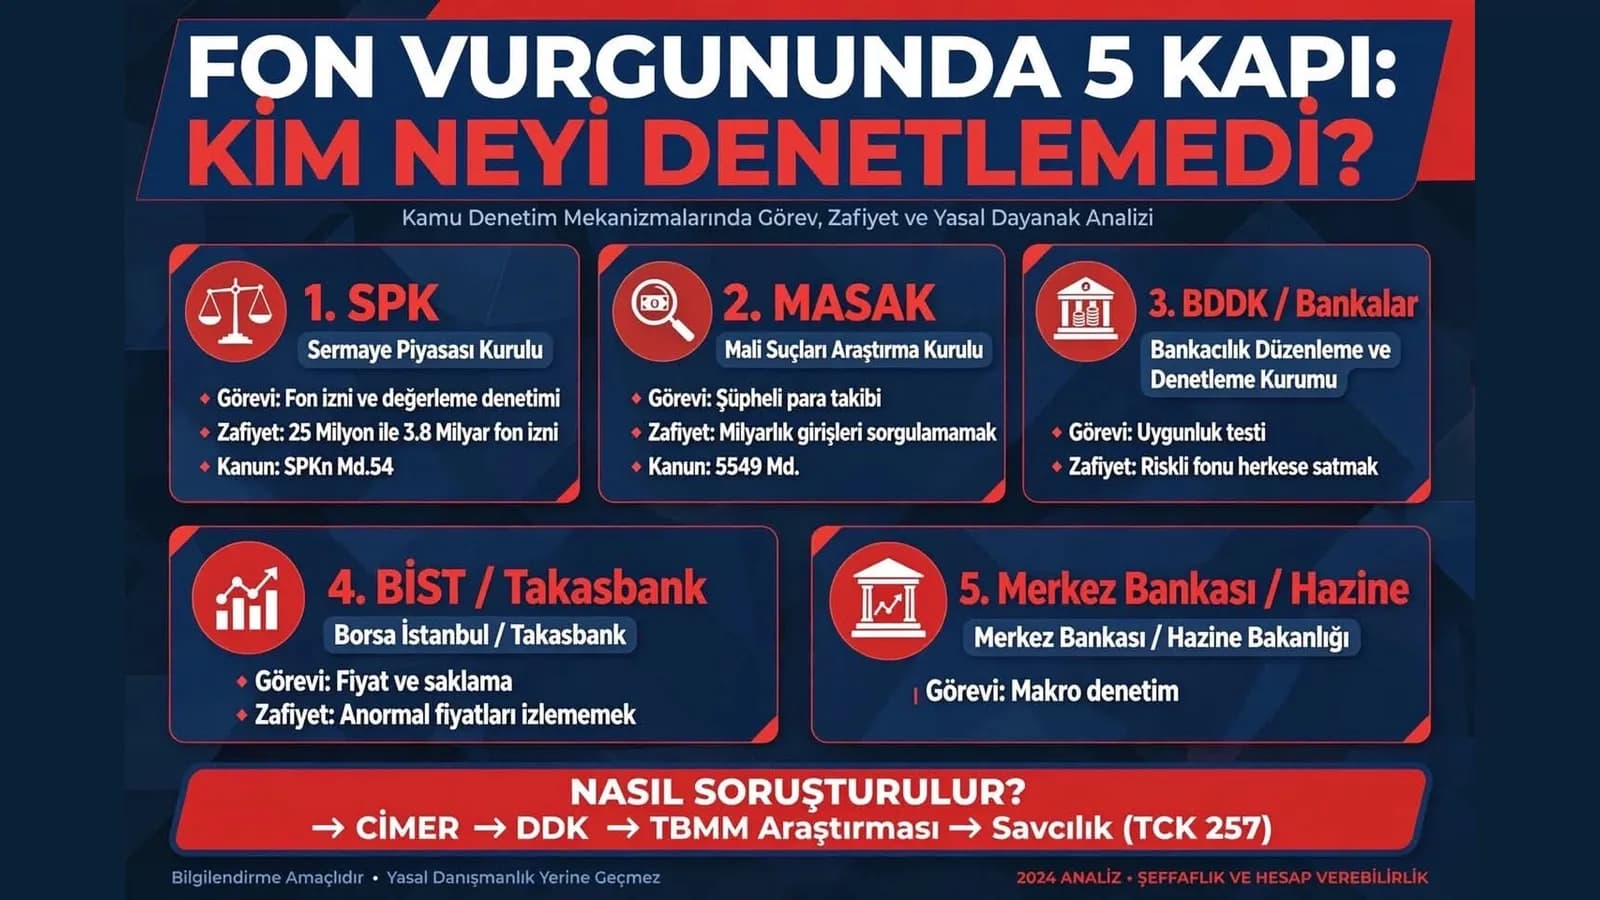
SPK onayladı, MASAK şüpheli işlemi bildirmedi, BDDK uygunluk testini denetlemedi, Takasbank saklarken sorgulamadı, MB makro riski görmedi. Vurgunun tek cümlelik özeti: 25 Milyonluk şirketin 3.8 yönetmesi SPK'nın izniyle olur. 25 milyonun 3.8 milyara nasıl ulaştığını, kaynağını sormamak MASAK'ın ihmaliyle olur. İkisi birleşirse vurgun olur.
ZAFİYET NASIL OLUŞUR, NASIL SORUŞTURULUR?
6362 sayılı Sermaye Piyasası Kanunu Madde 54’ e göre görevi; Portföy yönetim şirketine faaliyet izni vermek, fonun iç tüzüğünü onaylamak, fonun değerlemesini denetlemektir.
1-SPK: 25 milyon sermayeli şirketin 3.8 milyar tutarlı fon kurmasına izin veriyorsa SPK’nın risk yönetimi ve sermaye yeterliliği denetimi sorgulanır. İkinci zafiyeti, Fonun içindeki gayrimenkulün değerlemesi. O değerlemeyi SPK lisanslı değerleme şirketi yapar. Değer şişirilmişse SPK'nın onu 6 ayda bir denetlemesi gerekirdi.
NASIL SORUŞTURULUR: SPK personelinin 6362 sayılı kanun gereği görev ihmali varsa, SPK Teftiş Kurulu ve Devlet Denetleme Kurulu (DDK) denetler. Suç varsa dosya Ankara Cumhuriyet Başsavcılığına gönderilir.
2-MASAK Mali Suçları Araştırma Kurulu 5549 Sayılı Kanun Md.2/d, 4 ve 19/A gereği yüksek tutarlı ve şüpheli fon hareketlerini izlemek ve terör finansmanını önlemesi gerekir. Fonlara yüklü para girişlerinde "Şüpheli İşlem Bildirimi"ni bankalar MASAK'a bildirir.
Bir fona kısa sürede milyarlık giriş varsa ve bu para arsa alımına gidiyorsa, MASAK'ın "Bu para nereden geldi, aklama mı var?" diye sorması gerekirdi.
NASIL SORUŞTURULUR: MASAK Hazine'ye bağlıdır. Personel kusuru varsa Hazine ve Maliye Bakanlığı Teftiş Kurulu denetler. Suç varsa adli boyutu için dosya Ankara Cumhuriyet Başsavcılığına gönderilir.
BDDK VE BANKALAR (TAKASBANK Dahil): 5411 sayılı Bankacılık kanunu MD.93, 6362 sayılı SPK Md.31 ve SPK Yatırım Kuruluşlarının Kuruluş ve Faaliyet Esasları Hakkında Tebliğin III-39.1, 33, 34 - Md-33 ve 34 uyarınca "Uygunluk testi ile Yerindelik testini"ni yapmak zorundadır. Riski yüksek fonu riski kaldıramayacak müşteriye satmamaktır. Fonun parası bankada durur, Takasbank'ta saklanır. Nitelikli yatırımcı olmayan vatandaşa yüksek riskli gayrimenkul fon satışı engellenir.
NASIL SORUŞTURULUR: BDDK Murakıpları bankayı denetler. Suç varsa adli boyutu için dosya Ankara Cumhuriyet Başsavcılığına gönderilir.
BİST BORSA İSTANBUL VE MKK MERKEZİ KAYIT KURULUŞU A.Ş. / TAKASBANK İSTANBUL TAKAS VE SAKLAMA BANKASI A.Ş, DEĞERLEME ŞİRKETLERİ:
6362 sayılı kanun Md. 56, Md. 77, Md. 81, Md.83 gereği, Takas ve saklama merkezi olarak fon varlığını ayrı tutmak ve kaydetmek zorundadır. Çünkü portföy yönetim şirketi topladığı paraları kendi kasasında tutamaz. Takasbank’a koymak zorunda. Takasbank teknik saklayıcıdır. Her akşam fonun içindeki arsa ve parayı ilan eder.
Fonun malı şirketin malı değildir. Şirket batsa bile fonun arsasına kimse çökemez. Patron fonun parasını alıp kendi borçlarını ödeyemez. Fonun fiyatı her gün ilan edilir, anormal fiyat hareketleri izlenir.
Değerleme şirketleri 6362 sayılı kanunu Md. 62’ye göre gerçeğe aykırı değerleme yapamaz. Yaparsa SPK’nın listeden çıkarması gerekir. Aksi halde TCK 157’ye göre Nitelikli Dolandırıcılık suçu işlenmiş olur.
SİSTEM NASIL İŞLİYOR:
-Şirket fonun içine değersiz veya değeri düşük bir arsa koyuyor.
-Değerleme şirketine 10 liralık arsaya 100 lira yazdırıyor.
-Teknik saklayıcı Takasbank “Fonda 100 liralık arsa var” diyerek doğrulayan bir Değerleme raporu hazırlıyor.
-Arsanın gerçek değeri 10 lira. Fonun malı kâğıt üstünde 90 TL şişirilmiş durumda. 90 lira vurguna amade para.
Kasa doğru ama kasanın içindeki malın etiketi sahte. Takasbank kasadır. MKK tapu defteridir. Kasa doğru tutulsa bile içine sahte etiketli mal koyulmuş. İşlem kasada saklamaktan çıkar SUÇA ORTAKLIĞA girer.
NASIL SORUŞTURULUR: Memurlar için TCK 257, görevi ihmal ve kötüye kullanma, TCK 235 ihaleye fesat karıştırma, 6362 sermaye piyasasında görevi ihmal suçu işlenmiş olur.
HAZİNE VE MALİYE BAKANLIĞI VE MERKEZ BANKASI:
Hazine tarafı; 4749 sayılı Kamu Finansmanı ve Borç Yönetimi, Cumhurbaşkanlığı Kararnamesi, Maliye tarafı; 178 sayılı Maliye Bakanlığı Teşkilat Kanunu, 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Kanun Md.19 gereği mali suçları izleme, aklama şüphesini araştırmak zorundadır. Ülkeye anormal döviz girişi, enflasyonist değerleme varsa makro denetim yapmak ekonomi açısından hayati önemdedir.
MB MERKEZ BANKASI: MB bağımsızdır, kendi kanunu vardır. 1211 sayılı Türkiye Cumhuriyet Merkez Bankası Kanunu Md.4’e göre; fiyat istikrarını tutmak (Enflasyonu tutmak), Finansal sistemde istikrarı sağlayıcı tedbirler almak, para ve döviz piyasalarını düzenlemek görevleri.
Bir gayrimenkul fonuna giren milyarlık para “Bu para kayıt dışı mı, vergi kaçakçılığı yapılmış mı, kara para mı?” diye sorması gereken kurum Hazineye bağlı MASAK ve Vergi Denetim Kuruludur.
Fonlardaki gayrimenkul değerleri şişirilerek gösteriliyorsa, suni bir varlık balonu yaratır. MB finansal sistemdeki istikrara tehdit oluşturan balonları izlemek zorundadır. Çünkü bankalardan her türlü bilgiyi isteme yetkisi var.
ENFLASYONA YOL AÇACAK TUTARDIR. TÜRKİYE CUMHURİYETİ VATANDAŞLARININ CEBİNDEN ÇIKACAK PARADIR.
TÜRKİYE'DE CEZAİ SİSTEM ŞÖYLE İŞLER: Kurumları savcı değil, önce kendi Teftiş Kurulu sonra Devlet Denetleme Kurulu denetler. Suç bulunursa memur yargılaması için izin istenir. Ankara Cumhuriyet Başsavcılığı'na "Görevi İhmali ve Görevi Kötüye Kullanma" (TCK 257-258) suç duyurusu üzerine Cumhurbaşkanı'na bağlı Devlet Denetleme Kurulu devreye girer. Meclis Araştırması: TBMM'de "Fon Vurgunlarını Araştırma Komisyonu" kurulması talebi istenmeli.
Sevgiyle ve saygıyla
Sevginaz Hamevioğlu
Sevginaz Hamevioğlu
Sevginaz Hamevioğlu imzalı köşe yazıları, görüş ve analizler.
Yazarın tüm yazıları →